Een converteerbare lening is een snelle manier om geld op te halen voordat je een echte investeringsronde doet. Je hoeft nog niet af te spreken wat je bedrijf waard is: dat bepaalt de volgende ronde. Juist daarom zitten de belangrijkste afspraken in een paar getallen. Hieronder lees je welke dat zijn en wat ze in de praktijk betekenen.
Wat is een converteerbare lening?
Een investeerder leent geld aan je bv. Je lost dat niet terug, maar bij de volgende financieringsronde wordt de lening, met de opgebouwde rente, omgezet in aandelen. De investeerder krijgt die aandelen tegen een betere prijs dan de nieuwe investeerders, als beloning voor het vroege risico.
Het is populair bij een eerste ronde met angels of bij een overbrugging tussen twee rondes. De overeenkomst is korter dan een volledige investeringsovereenkomst, en er komt pas een notaris aan te pas als de lening wordt omgezet.
Welke afspraken leg je vast?
- Hoofdsom: het bedrag dat de investeerder leent.
- Rente: vaak een paar procent per jaar. Meestal wordt die niet uitbetaald, maar telt hij mee bij de conversie.
- Discount: de korting op de prijs per aandeel van de volgende ronde, vaak tussen 10% en 25%.
- Cap: de maximale waardering waartegen de lening wordt omgezet. Valt de ronde hoger uit, dan rekent de investeerder met de cap.
- Kwalificerende ronde: vanaf welk bedrag een nieuwe ronde de conversie in gang zet. Zo voorkom je dat een kleine tussenronde de lening al omzet.
- Looptijd: wat er gebeurt als er binnen bijvoorbeeld twee jaar geen ronde komt. Terugbetalen, omzetten tegen de cap of verlengen.
- Verkoop van het bedrijf: wat de investeerder krijgt als het bedrijf wordt verkocht voordat de lening is omgezet.
- Achterstelling: of de lening achter andere schuldeisers komt. Banken vragen daar vaak om voordat ze zelf financieren.
Hoe werkt de conversie? Een rekenvoorbeeld
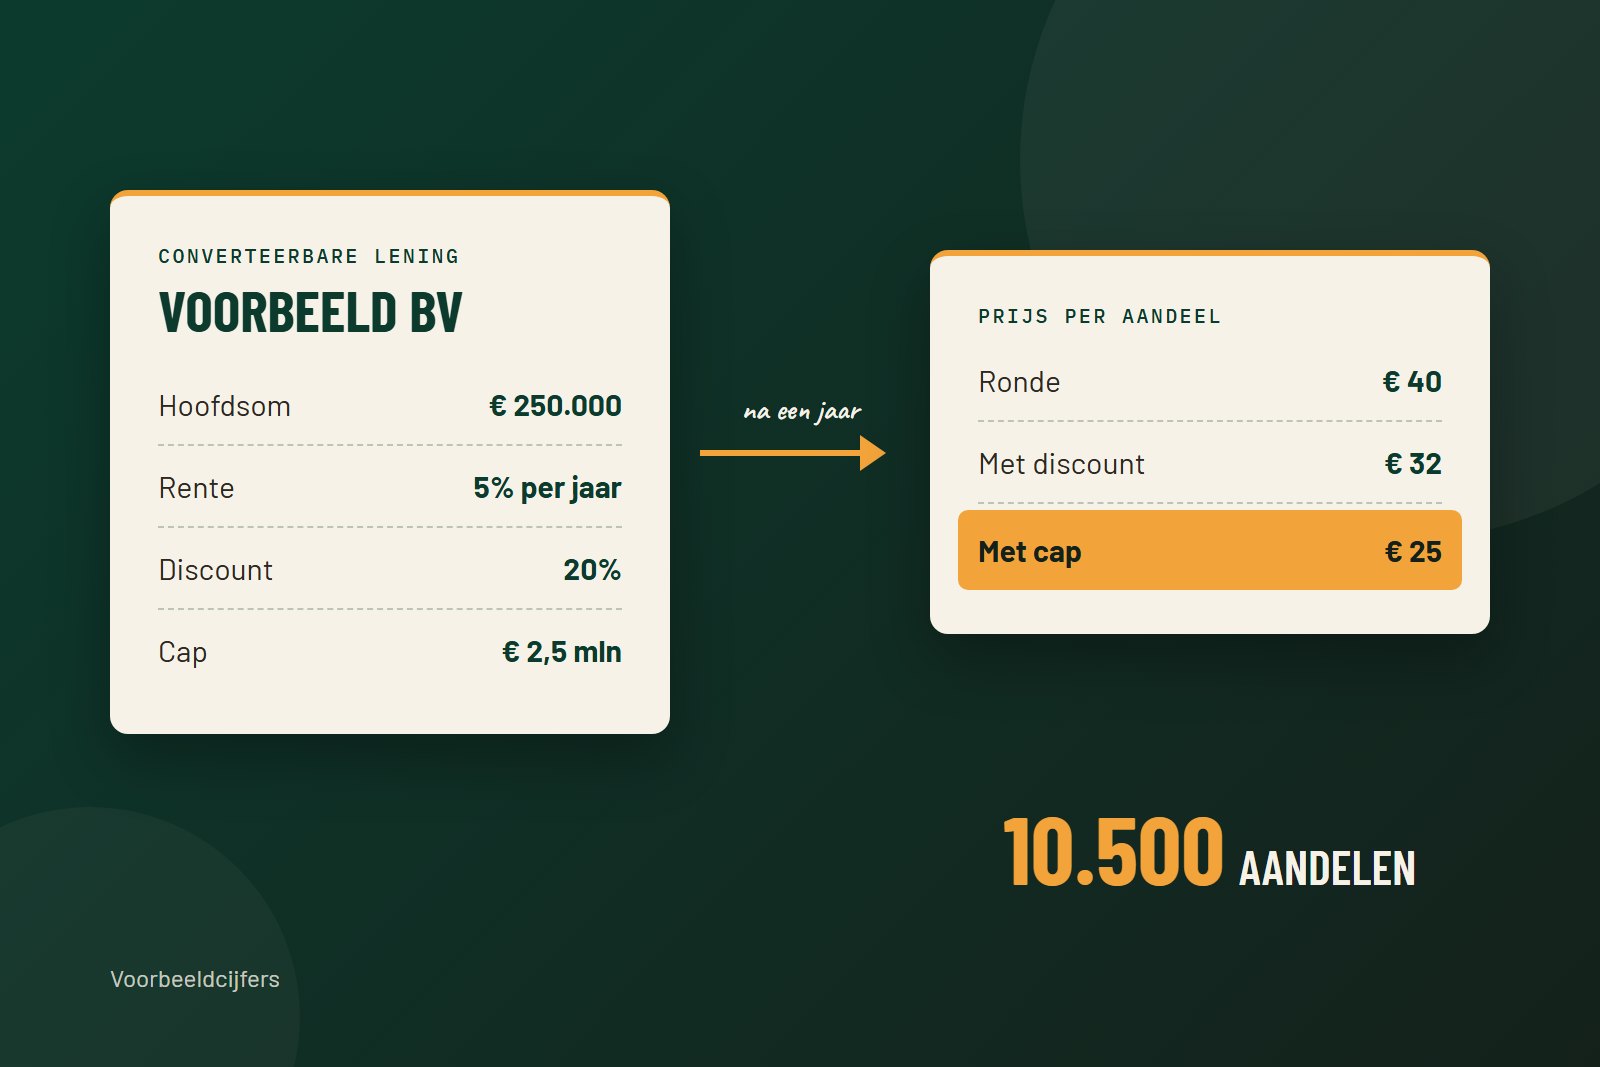
Voorbeeld bv heeft 100.000 aandelen. Een angel leent € 250.000 tegen 5% rente, met 20% discount en een cap van € 2,5 miljoen. Een jaar later volgt een ronde op een waardering van € 4 miljoen vóór de investering.
| Prijs per aandeel | |
|---|---|
| Nieuwe investeerders (€ 4 mln / 100.000) | € 40 |
| Met 20% discount | € 32 |
| Met de cap (€ 2,5 mln / 100.000) | € 25 |
De investeerder krijgt de laagste prijs: € 25. De lening met een jaar rente is € 262.500 waard, dus dat worden 10.500 aandelen. Zonder cap waren het er ruim 8.200 geweest. Hoe hoger de volgende ronde, hoe meer de cap uitmaakt. Reken daarom vooraf door wat de lening bij verschillende waarderingen met jouw belang doet.
Wat betekent het voor je boekhouding?
Tot de conversie is de converteerbare lening een schuld op je balans. De rente boek je elk jaar als kosten, ook als je hem niet uitbetaalt; hij komt bij de schuld. Bij de conversie verdwijnt de schuld en komt het bedrag in je eigen vermogen: de nominale waarde van de aandelen als aandelenkapitaal, de rest als agio.
Leent iemand die al aandeelhouder is, dan moet de rente zakelijk zijn: wat een onafhankelijke partij ook zou vragen. Laat de fiscale kant checken als je twijfelt.
Wat regel je bij de notaris?
De leningsovereenkomst zelf is een onderhandse overeenkomst. Voor de uitgifte van de aandelen bij de conversie heb je wel een notariële akte nodig. Kijk ook vooraf naar je statuten en je aandeelhoudersovereenkomst: bestaande aandeelhouders hebben vaak een voorkeursrecht op nieuwe aandelen. Spreek af dat ze daar bij deze conversie van afzien, dan loop je bij de ronde niet vast.
Hulp nodig?
Een eenvoudige converteerbare lening met één of een paar investeerders stellen we met je op, met een rekenmodel van wat hij bij verschillende waarderingen met je belang doet. Bij een ronde met veel partijen of afwijkende afspraken schakel je er een advocaat bij. Na de conversie verwerken we de lening en de nieuwe aandelen in je boekhouding, en houden we je investeerders op de hoogte met een vaste maandrapportage.
Bronnen
— Boele